汽车主机厂与零部件供应商 若即若离的共生博弈
在汽车产业的宏大棋局中,主机厂(OEM)与零部件供应商(Tier 1/2/3)的关系始终是一道耐人寻味的风景。它们时而紧密如唇齿,时而疏离如参商,这种“若即若离”并非暧昧,而是一种深刻的战略共生与利益博弈。从一根线束到一台变速箱,汽车零配件的流动背后,隐藏着权力、依赖与创新的复杂交响。
一、唇齿相依:为何必须“即”
一辆现代汽车由数万个零部件构成,主机厂不可能也不经济地全部自制。历史上,福特 Rouge 工厂曾试图从铁矿到整车全包,但全球化分工的浪潮早已击碎这种田园牧歌。今天,主机厂的核心能力聚焦于整车设计、动力总成集成、品牌与渠道,而将绝大多数零配件交给供应商。
- 成本与效率:专业供应商通过规模效应和精专技术,能大幅降低单个零部件的成本。例如,博世的电喷系统、采埃孚的变速箱,其研发分摊和制造效率远非主机厂自产可比。
- 技术迭代:在电动化、智能化浪潮中,电池、芯片、传感器等零配件更新速度远超整车改款周期。主机厂必须依赖供应商的前沿技术,才能保持产品竞争力。
- 风险分担:新车型的销量不确定性极高,主机厂通过外包零配件生产,将产能闲置和库存风险转移给供应商网络。
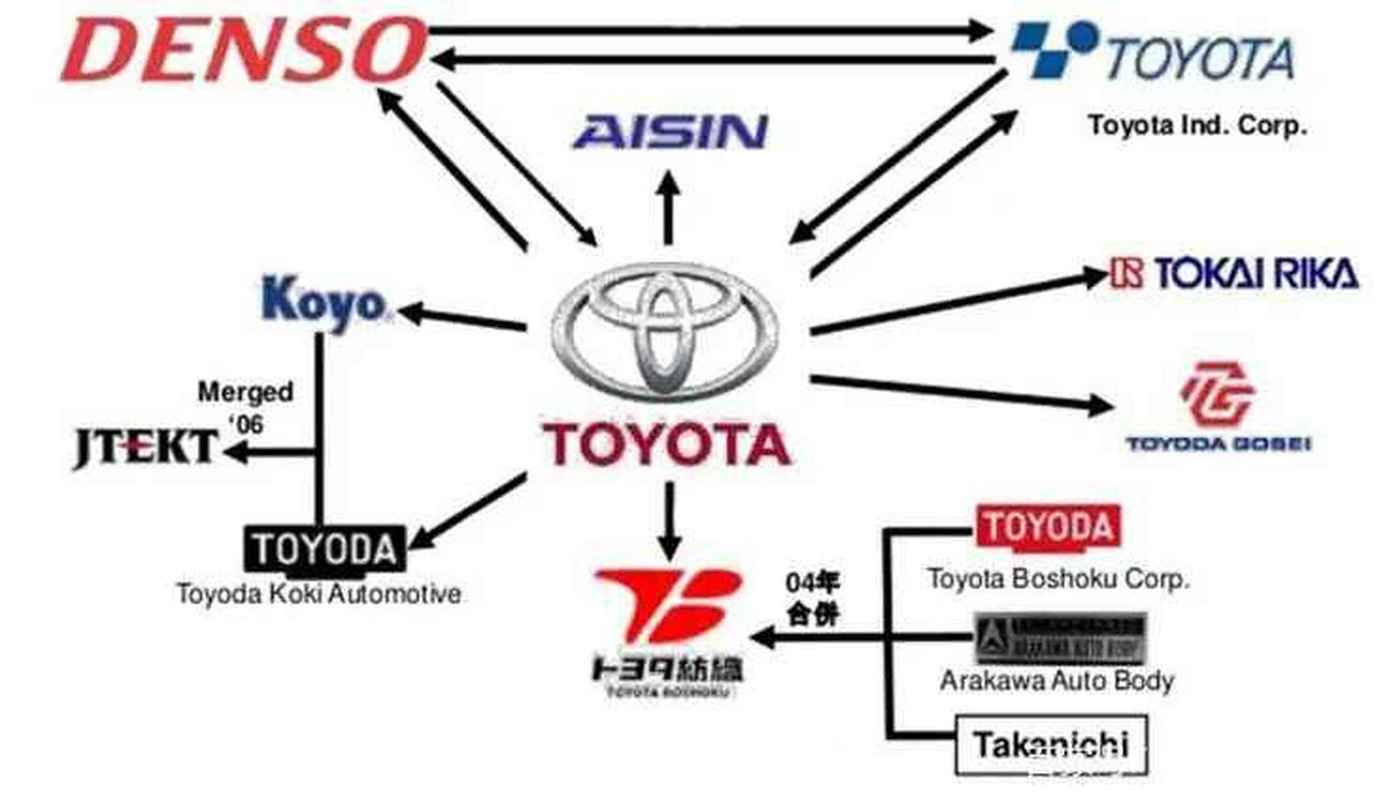
这种深度依赖,使得双方常常结成“命运共同体”。丰田与电装、爱信的精益协作,大众与大陆、博世的联合开发,都是“即”的典范。
二、同床异梦:为何必然“离”
蜜月期总是短暂。主机厂与供应商之间,存在着天然的利益张力,稍有不慎便会滑向“离”。
- 定价权的拉锯:主机厂每年要求供应商降价3%-5%是行业惯例,供应商则通过推出新功能、捆绑销售或偷换材料来维持利润。年降谈判常常演变为零和博弈。
- 技术黑箱与反向工程:供应商不愿开放核心代码和专利,主机厂则担心被“卡脖子”。特斯拉曾因座椅供应商问题而自研座椅,通用汽车也多次扶持第二供应商以制衡博世。
- 电动化搅局:传统内燃机时代, Tier 1 掌握发动机、变速箱等壁垒,主机厂依赖深。但电动化让三电系统(电池、电机、电控)成为新核心,主机厂纷纷自研电池包、电驱,甚至收购矿场——这直接侵蚀了传统供应商的领地。
- 芯片荒的伤痕:2020-2022年芯片短缺期间,主机厂发现自己在关键小零件上毫无话语权,而供应商则优先供应高利润客户。危机过后,主机厂开始要求芯片直供、建立库存,双方信任降至冰点。
于是我们看到,丰田一边增持电装股份,一边又引入LG新能源;大众一边与博世共研自动驾驶,一边成立CARIAD软件部门试图内化。这正是“离”的试探。
三、若即若离的平衡术:未来走向何方?
这种关系并非“合久必分”的宿命,而更像一种动态校准。主机厂与供应商都在重新定义边界:
- 主机厂:从“整合者”向“生态主导者”转变。掌握用户数据、整车架构和软件平台,但将硬件制造更多外包。通过战略投资、合资建厂、平台化采购来维持影响力。
- 供应商:从“零件商”向“系统方案商”转型。博世、大陆等巨头正将自己重新定位为“软件+硬件+服务”的提供商,甚至直接与终端用户发生联系(如自动驾驶订阅)。
- 新玩家入局:科技公司(华为、百度)以Tier 0.5的身份介入,模糊了主机厂与供应商的界限。它们提供全栈式解决方案,让传统关系更加扑朔迷离。
说到底,“若即若离”并非病态,而是产业成熟后的理性常态。过“即”则主机厂丧失灵魂,沦为组装厂;过“离”则供应链断裂,创新停滞。真正的艺术在于:在关键零配件上保持一供二供的竞争,在共性技术上深度绑定,在新兴领域开放合作。
汽车零配件将不再是沉默的钢铁与塑料,而是流动的权杖。主机厂与供应商的舞步仍将继续——时而贴身,时而腾挪,而观众(消费者)最关心的,永远是这场舞蹈是否推高了车价、降低了品质、阻碍了创新。只要博弈不失控,若即若离,便是一种精妙的共生。
如若转载,请注明出处:http://www.feiyete.com/product/22.html
更新时间:2026-10-26 06:54:35